JAKARTA — Analis pasar modal, Hans Kwee, mengungkapkan bahwa ukuran pasar, tingkat likuiditas harian, dan kedalaman industri keuangan di Indonesia jauh melebihi kriteria yang ditetapkan untuk Standalone Market maupun Frontier Market. Ia berpendapat bahwa usulan Morgan Stanley Capital International (MSCI) untuk menurunkan klasifikasi pasar modal Indonesia menjadi Standalone Market tidak mencerminkan keadaan pasar domestik yang sebenarnya.
Perbandingan Penilaian MSCI dan FTSE Russell
Hans juga menyoroti perbedaan penilaian antara MSCI dan FTSE Russell, di mana FTSE Russell masih mempertahankan Indonesia dalam kategori Secondary Emerging Market. Menurutnya, FTSE Russell memberikan respons positif terhadap reformasi pasar modal yang dilakukan oleh Otoritas Jasa Keuangan (OJK) dan lembaga pengatur mandiri (self-regulatory organization/SRO). “Pandangan kami, kekhawatiran atau proposal mengenai Standalone Market ini sangat tidak mendasar dan tidak mencerminkan realitas pasar modal kita,” ujarnya.
“Ukuran pasar, tingkat likuiditas harian, dan kedalaman industri keuangan kita jauh melampaui kriteria Standalone maupun Frontier Market,” tambah Hans.
Kondisi Pasar Modal dan Reformasi yang Dilakukan
Dalam evaluasi tahunan yang diumumkan pada 6 Oktober 2026, FTSE Russell mempertahankan Indonesia dalam kategori Secondary Emerging Market tanpa mencantumkannya dalam daftar pantauan perubahan klasifikasi. “Pengumuman konsultasi dari MSCI ini terasa kontras dan tidak sejalan dengan apresiasi objektif yang telah diberikan oleh lembaga indeks global lainnya seperti FTSE,” kata Hans.
Ia menyebutkan bahwa Indonesia memiliki sembilan saham yang memenuhi kriteria MSCI Standard Index, melampaui persyaratan minimal tiga saham yang menjadi tolok ukur kuantitatif untuk klasifikasi Emerging Market. Namun, ia menekankan bahwa jumlah saham bukan satu-satunya faktor penentu klasifikasi, karena MSCI juga mempertimbangkan kemudahan akses bagi investor dan fungsi pasar.
Hans menambahkan bahwa kekuatan ekonomi domestik juga mendukung kelayakan Indonesia untuk tetap berada dalam kategori pasar berkembang, dengan pertumbuhan ekonomi yang mencapai lebih dari lima persen. Meskipun demikian, ia menjelaskan bahwa pengumuman konsultasi dari MSCI bukanlah keputusan penurunan klasifikasi, melainkan pembukaan konsultasi publik yang merupakan tindak lanjut dari evaluasi yang dilakukan pada Juni 2026. MSCI akan menerima masukan hingga 30 April 2027 dan mengumumkan keputusan akhir paling lambat 30 Juni 2027. Selama belum ada perubahan klasifikasi, Indonesia tetap berada dalam kategori Emerging Market.
Dalam pengumuman resminya, MSCI mengungkapkan kekhawatiran terkait ketidakjelasan struktur kepemilikan saham, dugaan adanya perdagangan terkoordinasi, serta kurangnya bukti penegakan aturan yang signifikan. MSCI menyatakan bahwa mereka akan melanjutkan usulan perubahan menjadi Standalone Market kecuali terdapat bukti perbaikan yang material dalam tata kelola dan fungsi pasar selama masa konsultasi.
Hans berpendapat bahwa periode konsultasi ini dapat dimanfaatkan oleh otoritas untuk menunjukkan dampak positif dari reformasi kepada investor global. “Bagi pelaku pasar, ini menjadi kesempatan emas selama enam bulan ke depan untuk membuktikan secara empiris bahwa pasar kita berfundamental kokoh, tumbuh positif, dan sangat layak berada di kategori Emerging Market,” ujarnya.
Reformasi yang dilakukan oleh OJK dan SRO mencakup peningkatan transparansi kepemilikan saham di atas satu persen, perincian klasifikasi investor dari sembilan menjadi 39 kategori, serta pengawasan terhadap konsentrasi kepemilikan saham yang tinggi. Langkah lainnya adalah peningkatan batas minimum saham yang harus beredar di publik menjadi 15 persen.
Hans mengapresiasi upaya OJK bersama Bursa Efek Indonesia (BEI), Kustodian Sentral Efek Indonesia (KSEI), dan PT Kliring Penjaminan Efek Indonesia (KPEI). Mengenai penegakan hukum, ia menilai ada kesenjangan informasi antara upaya yang dilakukan oleh otoritas dan pemahaman investor global. “Ini hanya masalah kesenjangan komunikasi dan pemahaman data, bukan berarti penegakan hukum tidak berjalan,” tuturnya.
Ia menekankan bahwa bukti penegakan hukum, termasuk penerapan denda dan pembekuan izin, perlu dipaparkan secara lebih terstruktur selama konsultasi MSCI. Pada hari Jumat, Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif, dan Bursa Karbon OJK, Hasan Fawzi, menyebutkan bahwa sedikitnya 835 pihak telah dikenai sanksi sejak Januari hingga Oktober 2026 dengan total nilai lebih dari Rp 390 miliar.
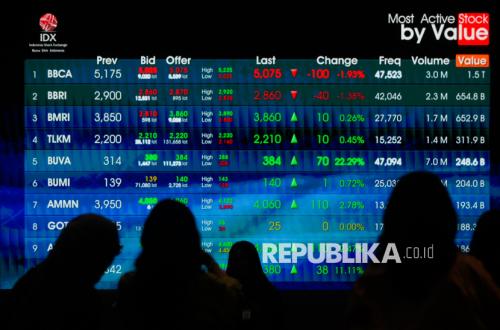
Sementara itu, Indeks Harga Saham Gabungan (IHSG) ditutup melemah 678,67 poin atau 11,57 persen ke posisi 5.185,11 berdasarkan data BEI pada hari Jumat, dengan nilai transaksi mencapai Rp 31,73 triliun. Hans mengingatkan kepada investor untuk tidak terburu-buru dalam mengambil keputusan investasi akibat sentimen jangka pendek, melainkan tetap fokus pada fundamental perusahaan dan perkembangan kebijakan pasar modal. “Imbauan kami kepada seluruh pelaku pasar dan investor adalah tetap rasional, tenang, dan fokus pada fundamental,” katanya.